 西班牙
 墨西哥
 巴西
 波蘭
 菲律賓
 韓國
先看重點
- 計畫重點是日常店家與地方交通。
- QR Ph讓參與銀行與錢包的付款能互通。
- 1,566個地方政府的數字,不是收款商家數。
重點就是每天那筆小額消費
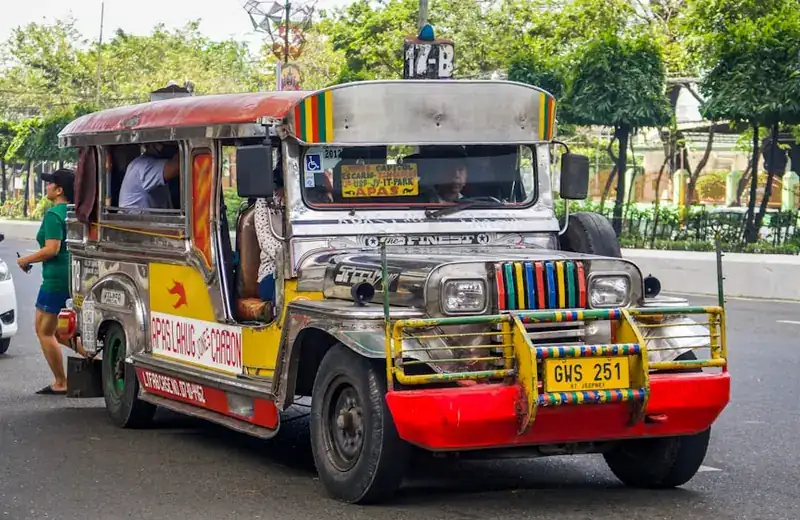
談到數位支付,容易先想到大型網路商店。菲律賓的Paleng-QR Ph則把公共市場採買與三輪車等地方交通放在中心。計畫由央行BSP與內政暨地方政府部DILG共同推動,將反覆發生的日常付款視為接觸數位金融的入口。真正的問題是:每天會去的地方,能不能實際收下這筆付款?
2022年11月加入的Plus名稱,反映對象擴大到市場攤商與三輪車業者以外的商家。它不是新代幣,也不是獨立的國際卡品牌。把它理解為協助地方商家開立交易帳戶、接受QR付款的行動,較能看清計畫目的。
共同標準,仍要看參與服務
BSP官方FAQ說明,QR Ph是讓不同銀行或電子錢包之間也能付款的國家標準,目的是減少買賣雙方必須使用同一品牌的限制。不過,互通指的是具備相應功能的參與服務,不代表全球任何能掃QR碼的錢包,都能向菲律賓每一個QR碼付款。
旅客需要分別確認刷卡與帳戶型QR支付。持有國際卡,不代表自己的APP支援QR Ph。應查看服務支援的付款方式與顯示的收款人,而非只憑貼紙猜測。這也不是保證旅客符合當地開戶資格。
1,566這個數字代表什麼?
BSP計畫頁面列出,截至2026年7月31日,受促請或已參與的地方政府單位(LGU)共1,566個,並提到54個省、馬尼拉都會區理事會及多個區域發展理事會擴大涵蓋範圍。頁面於8月20日修改,本文於9月11日查核;查核日不能替代統計基準日。
更重要的是,單位是地方政府,不是商家數、成功付款筆數,也不是所有市場都完成導入。若要去某個市場,仍須確認攤商當下是否收款。我們的解讀是,政策涵蓋與結帳現場的可用性應分開衡量,才不會誇大普及程度。
貼上QR碼之後,還需要什麼?
官方FAQ介紹地方政府協助開戶活動與金融教育,參與金融服務業者提供諮詢攤位及QR列印資料。共同技術標準並不能完成全部工作。實際上,商家要懂得查看入帳,顧客要核對收款人,雙方也要知道發生問題時向誰詢問。
以假設的市場採買為例,可以核對商品總價與最後扣款額;若網路或收款方式不確定,也備妥其他付款選項。沒有理由假設每筆QR支付都免費、都會成功。值得觀察的是,熟悉的小額購買如何逐步改變一個人的金融日常。
官方來源
依官方資料解釋金融原理;假設計算並非實際交易績效或未來報酬預測。